9月15日,国家统计局公布8月消费数据:全国餐饮收入4544亿元,同比增长1.1%;限额以上单位餐饮收入下降0.7%。对比看,2015年全国餐饮收入增长11.7%;到2025年,增速大幅降至3.2%。增长仍在,但顺水开店的日子已经过去。
今年9月底,百胜餐饮集团(Yum! Brands)首席财务官在投资者会议上表示,必胜客业务向集团贡献了约10%-12%的经营利润,却耗费大量管理时间、资源和注意力。另一边,百胜中国花12亿美元买下必胜客中国大陆品牌所有权,还把2027年、2028年的年度净开店目标从超600家提至800家以上,而必胜客中国二季度客单价,刚下跌11%。
卖方想甩包袱,买方却在加码。星巴克将中国零售业务60%股权交给博裕资本,汉堡王83%控股权归CPE源峰,麦当劳2017年就已步入“金拱门”时代。“外资撤离”的戏码并未上演,而是重新分配品牌权、经营权和开店风险。
问题随之而来,曾靠标准化横扫中国的洋品牌,为什么集体把方向盘交给中国伙伴?
曾经没有对手的洋快餐
1987年,肯德基在北京开出中国首店。三年后,必胜客入驻。
彼时,除披萨和炸鸡外,百胜带给中国餐饮市场的是一套稀缺的可复制的现代餐饮消费体验。明亮的门店、稳定的口味、训练有素的服务、看得见的卫生标准。去必胜客过生日、约会或谈生意,消费的是一种刚进入中国城市生活的仪式感。
这套体验,是外资连锁最早的护城河。全球采购、冷链、选址、培训和食品安全流程,把一家餐厅变成可不断复刻的产品。大店、重装修和丰富菜单抬高了成本,也制造出当时本土商户难以提供的溢价。只要消费升级和城市商场继续扩容,多开店大体就能多做生意。
1996年,哈根达斯在上海南京东路开出内地第一家专卖店,冰淇淋单球卖25元,却迅速斩获都市白领。至2017年,中国市场贡献了哈根达斯全球近一半的销售额。星巴克1999年进入中国,将代理权一分为三,逐步收回自主权后强势扩张,据欧睿国际,到2017年市场份额达到42%的峰值。
国家统计局数据显示,2015年,全国餐饮收入达3.231万亿元,同比增长11.7%。在此前后,百胜中国门店数逼近7000家,麦当劳中国约2200家,肯德基成为中国市场最大的西式快餐连锁品牌之一。十年后,市场规模升至5.7982万亿元,增速却降到3.2%;今年前8个月进一步降至2.4%。规模多了约2.57万亿元,增速却只剩十年前的零头。
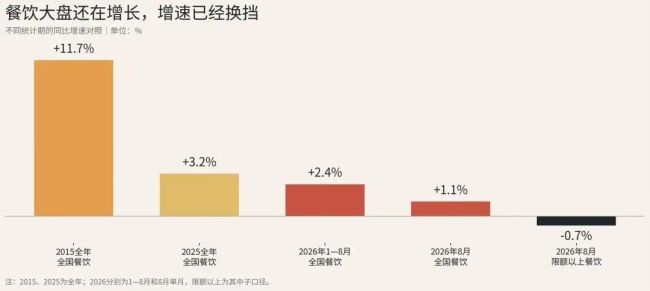
图1|数据来源:国家统计局;各柱统计期不同,详见图内注释。
旧模型的问题因此被放大,大店租金、服务人力和长决策链,从过去的品牌体面逐渐变为沉重的固定成本。
黄金时代留下的真正资产,除了知名度,还有供应链和组织能力。然“距离包袱”开始显现,总部越远,变化越慢。中国消费者开始追着新品、低价和外卖跑时,全球统一的系统易把“稳”发展成“钝”。
曾经的密钥开始失灵了
距离拉长了信息的时差,总部的反应似乎总是慢了半拍。
2016年,百胜中国从Yum! Brands分拆上市;2017年,麦当劳将中国内地及香港业务置入中信联合体控股平台。两笔交易均早于本轮“出售中国业务”叙事,却已说明,品牌可全球统一,经营则须贴近本地。上新、平台投放、选址、促销,都等不起跨国体系层层传递。
与此同时,本土品牌崛起。华莱士2001年从福州起家,用“门店众筹、员工合伙”压低单店投资。2019-2022四年间,新开店近1.5万家,到2022年门店突破2万家,超过肯德基、麦当劳、德克士三家总和。塔斯汀创始人魏友纯曾是华莱士加盟商,2019年打出“中国汉堡”定位,用现烤堡胚和加盟体系形成低价优势。窄门餐饮数据显示,截至2023年11月塔斯汀、麦当劳、肯德基客单价分别约为19.18元、27.88元和34.36元。门店从2020年的不足100家冲到2025年11月底的11124家;同一平台2023年11月的城市分布数据显示,三线及以下城市合计约47.7%。比麦当劳低约31%、比肯德基低约44%的客单价,撕开了西式快餐的既有格局。
需求端开始发生变化。外卖把商场内的餐厅变成手机里的选项;本土连锁以小店、加盟和供应链压低开店成本,借会员数据加快上新。如今,消费者不再为“外国品牌”本身付费,而是更关注性价比、配送时效及新品更迭。
必胜客是这场变化中浓墨重彩的缩影。公开数据显示,2026年二季度,其同店交易笔数增长13%,平均客单价却下降11%,最终同店销售仅增长1%。两位数的订单增长,只换回一个百分点的销售增幅。外卖占公司餐厅销售额的比重从43%升至52%,餐厅利润率则从13.3%降至12.9%。客人更多、订单更小、履约更重,老牌西餐厅开始成为一门高频而精细的效率生意。
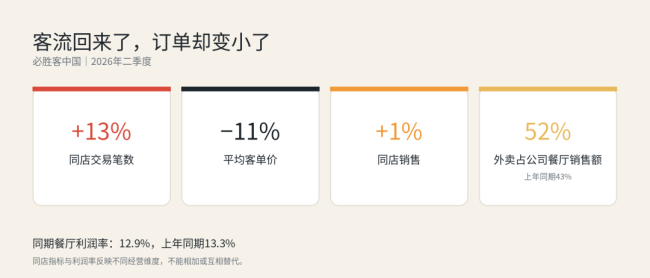
图2|数据来源:百胜中国2026年第二季度业绩公告。
无独有偶,肯德基同期的客单价也下降了3%,外卖占比从45%升至54%。百胜中国整体体系的外卖销售占比升至约54%;肯德基则以运营精简和有利的原材料价格,部分抵消更高外卖占比及性价比产品带来的骑手成本压力,餐厅利润率从16.9%升至17.1%。
本土对手的成长加速了竞争,但规模并非等于盈利质量。公开数据显示,瑞幸二季度净增2714家店,平均一天约30家,期末门店达36310家,是星巴克中国合资交易交割时约8000家门店的四倍以上。瑞幸同期自营店同店销售仍下降5.3%,主要系去年同期外卖平台高补贴带来的高基数。高速扩张、低价获客、单店盈利成为中国市场的新门槛。
当标准化优势不再稀缺,真正拉开差距的,逐渐变成供应链半径、数字化运营和本地团队拍板的速度。
外资餐饮的密集换手期来临
近几年大量围绕外资餐饮企业的交易接踵而至,但交割的并不是同一种权利。
近年外资品牌的动作看似是卖中国业务,实际卖的并非同一种东西。品牌、商标、零售公司的股权、门店经营权和商品分销权,可分开出售。本地平台接走经营与资本压力,全球品牌方多保留商标、股权或授权收益。
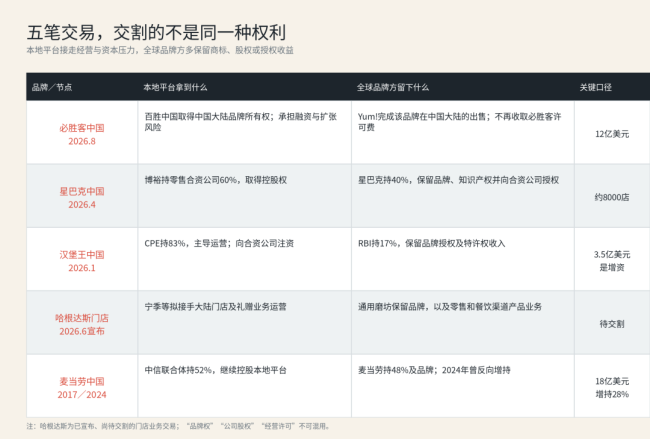
图3|数据来源:百胜中国、星巴克、RBI、通用磨坊、麦当劳公告及SEC文件。
香颂资本董事沈萌向网易财经表示,本土资本与跨国企业对中国业务的估值视角并不相同,主要考量品牌对消费者的影响力及未来成长潜力。相较本土品牌,外国品牌在消费者心中积累的价值更高。
当多家外资餐饮交出经营权时,百胜集团则把必胜客中国大陆品牌所有权卖给了百胜中国。2026年8月,百胜中国取得中国大陆品牌所有权,承担融资与扩张风险;百胜集团完成该品牌在中国大陆的出售,不再收取必胜客许可费,交易口径12亿美元。百胜中国此前是独家特许经营商,买下品牌所有权后,不再支付相当于系统销售额3%的许可费。公司预计,扣除增值税影响,这会给必胜客餐厅利润率和经营利润率增加约2.8个百分点,并让更多新店达到两至三年的投资回收目标。
百胜中国这笔交易,账要分两头看。公告按过去12个月约6200万美元的税后许可费计算,12亿美元的收购价,大约等于提前付19.5年的品牌授权费。但仅为估值参考,不等于19.5年回本,后续销量、税费、融资成本和品牌价值变化均会影响实际回报。省下许可费的同时,百胜中国也需承担品牌贬值和扩张失手的风险。
星巴克和汉堡王则选了更轻量的合作模式。2026年4月,博裕拿下星巴克中国零售合资公司60%股权,取得控股权;星巴克保留40%及品牌和知识产权,再向合资公司授权,涉及约8000家门店。2026年1月,CPE源峰持有汉堡王中国83%,主导运营并向合资公司注资;RBI保留17%,并确认特许权收入。
赛百味同样走轻量化授权路线。2023年将中国大陆独家经营权交给富瑞食后,门店从约538家增至2026年6月的超1,200家,2025年新增超过300家,开店总量超过此前28年的总和。2026年初运营方注册资本从5,800万美元增至9,300万美元,全年计划新开350家以上门店。
哈根达斯主要出售门店生意,并非转手品牌。2026年6月,通用磨坊宣布拟向宁季等投资方出售中国大陆门店业务,买方获得冰淇淋门店及礼赠业务的独家品牌许可;品牌所有权以及零售、餐饮渠道的产品业务仍由通用磨坊掌握,交易截至公告时仍待年内交割。
麦当劳则是截然相反的例子。2017年本土资本控股后,麦当劳全球并未一路减持,反而在2024年斥资18亿美元接下凯雷所持28%权益,把持股比例从20%提高到48%,中信联合体仍持有52%。2025年8月,麦当劳中国门店已超过7100家;到2026年,公司仍计划在中国新开约1000家,2028年万店目标稳步推进。经营权本土化不一定是品牌甩掉重资产,若后续市场跑顺,海外总部反而会重新加码。
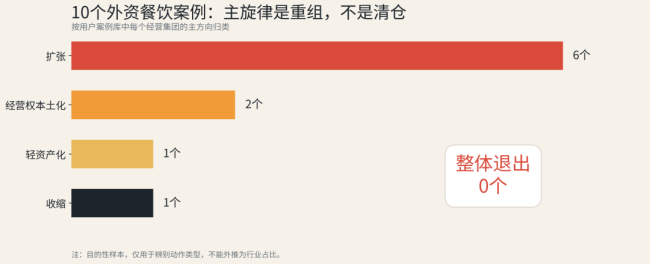
图4|数据来源:用户提供;按经营集团主方向去重。
棒约翰的运营方CFB集团在方源资本入主后,签署了2040年前华南新增1,350家门店的历史最大开发协议。但2026年2月传出方源资本正考虑出售CFB集团、估值约5亿美元的消息,本土资本平台的进退同样在动态调整中,并非所有本土化尝试都一帆风顺。
简单来说,就是外资守住商标,稳拿品牌抽成;国内团队接过运营权,承担开店成本和亏损风险。所谓放权,本质是收益与风险的重新分摊。
外资餐饮品牌在中国市场还有多少机会?
股权可以换手,消费者不会跟着交割。
这轮改制有清晰的市场背景。中国餐饮连锁化率已从2023年的21%升至2025年的25%。与此同时,2025年,处于501至1000家门店规模的中大型连锁,其门店数同比增长32.6%;3至10家门店的小型连锁,门店数却同比减少18.5%。行业越来越连锁化,增量也越来越向有供应链和资金能力的平台集中。外资品牌寻找本土伙伴,争的正是这张规模化入场券。
但连锁化率上升,不等于利润会自动流向头部。大平台有采购议价、会员池和融资能力,也要承受网点重叠、低线城市客单更低和加盟治理的代价。若一味用低价换门店数,洋品牌最值钱的稳定体验和品牌溢价,反而可能在扩张中被逐渐消耗。
但本地资本也并非万能药。虽然其决策更快,熟悉商场和线上流量,还能靠加盟分摊开店成本。但没法改变顾客对价格敏感的事实,也难救选错位置的门店。“真正决定后续能否持续的,是新店是否抢走老店生意;免掉品牌抽成后门店营收有没有真好转,以及加盟商能不能赚到现金流。”有业内人士表示。
达美乐中国2025年整体同店销售增长率为负1.5%,门店经营利润率从14.5%降至13.7%。即使在本土化运营下,单店效率仍然是需要持续优化的命题。
9月10日,阿布扎比主权投资机构穆巴达拉宣布参与总额约10亿美元的瑞幸咖啡少数股权投资。香颂资本董事沈萌认为,国内消费市场受到经济、社会等多方面因素影响,加上跨国企业在不同区域经营决策中存在结构性短板,一些企业出于自身财务业绩的需要,选择转让中国业务。但欧美品牌转让业务,与中东资本仍看好中国市场的财务投资潜力,并不矛盾。
(责任编辑:zx0600)
